

Pour une toiture plate prix, la première question n’est pas « combien ça coûte ? » mais « qu’est-ce qui est réellement garanti ? ». L’assurance décennale d’un artisan ne couvre pas automatiquement l’ensemble des postes de votre devis : étanchéité, isolation, relevés, évacuations des eaux pluviales peuvent relever d’activités déclarées différentes auprès de l’assureur. Comprendre ce mécanisme avant de signer un contrat protège concrètement votre investissement pendant dix ans.
La garantie décennale toiture plate : ce que la loi impose
La garantie décennale trouve son fondement dans l’article 1792 du code civil. Tout constructeur d’un ouvrage est présumé responsable des dommages qui compromettent la solidité de l’ouvrage ou qui le rendent impropre à sa destination, pendant dix ans à compter de la réception des travaux.
A lire aussi : Toiture neuve ou rénovée dans l'aube : les solutions du couvreur professionnel
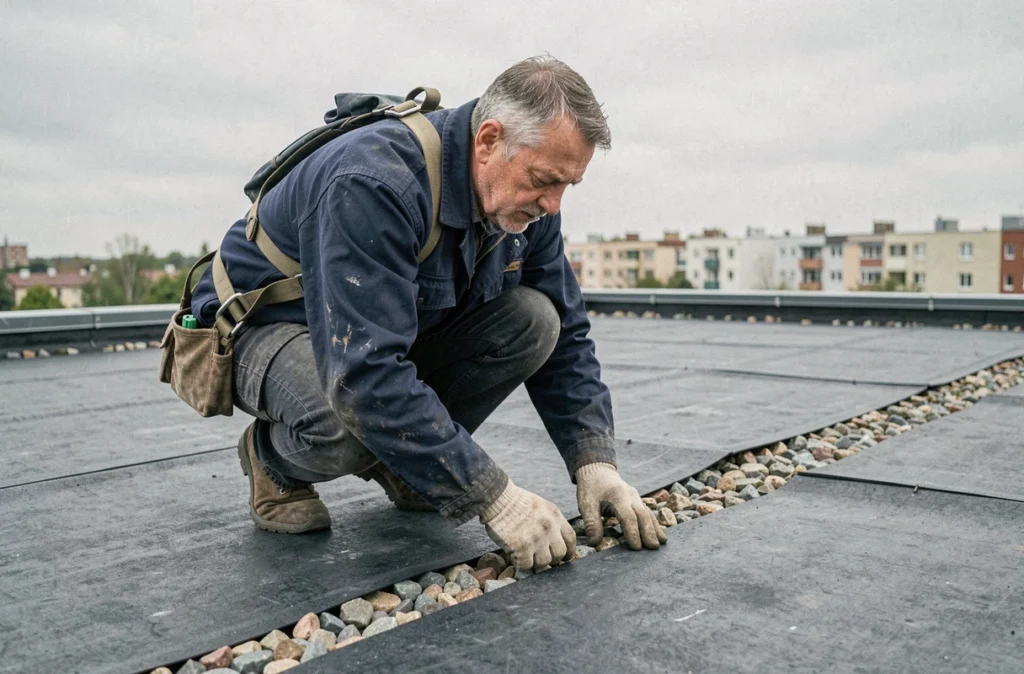
Pour une toiture plate, cela couvre principalement les défauts d’étanchéité entraînant des infiltrations significatives, les désordres affectant la structure porteuse, et les malfaçons rendant la toiture-terrasse inutilisable. L’artisan ou l’entreprise doit souscrire une assurance décennale avant le démarrage du chantier et en mentionner les coordonnées sur le devis et la facture.
Un point souvent négligé : les travaux de réfection partielle ne relèvent pas automatiquement de la décennale. La qualification dépend de l’importance des travaux et de leur incorporation au bâtiment. Une réparation ponctuelle d’une membrane endommagée sera traitée différemment d’une réfection complète de toiture-terrasse. L’intitulé « toiture plate » sur un devis ne suffit pas à déterminer le régime applicable.
A lire aussi : Girouette de toit : comment choisir et poser ce joyau de toiture
Activité assurée et postes du devis : le vrai contrôle à effectuer
Obtenir une attestation d’assurance décennale ne suffit pas. Le document précise les activités déclarées par l’entrepreneur auprès de son assureur. Une entreprise assurée pour l’étanchéité n’est pas nécessairement couverte pour l’isolation thermique ou pour l’application de résines spécifiques si ces activités n’ont pas été déclarées au contrat d’assurance.
Avant tout engagement, comparez ligne par ligne l’attestation et le devis détaillé :
- Étanchéité (membrane EPDM, bitume, PVC) : vérifier que l’activité « étanchéité » figure explicitement sur l’attestation, avec la nature des procédés couverts.
- Isolation thermique en toiture inversée ou sous-membrane : certaines entreprises sous-traitent ce poste à un isolateur distinct, qui doit alors présenter sa propre attestation.
- Relevés d’étanchéité sur acrotères, costières et traversées : ils constituent un point de faiblesse technique fréquent et doivent être couverts explicitement.
- Évacuations des eaux pluviales (bondes, trop-pleins) : leur raccordement et leur étanchéité relèvent parfois d’une activité de plomberie distincte.
Si un poste du devis correspond à une activité absente de l’attestation, demandez une clarification écrite avant le début des travaux. L’assureur peut refuser la prise en charge d’un sinistre sur un poste non déclaré, même si l’artisan dispose d’une décennale valide par ailleurs.
La réception des travaux : point de départ des garanties
La date de réception des travaux est le moment juridique le plus important de votre chantier. C’est elle qui fait courir les dix ans de garantie décennale, mais aussi les délais de deux autres protections complémentaires.
La garantie de parfait achèvement court pendant un an après la réception. Elle oblige l’entrepreneur à corriger tous les désordres signalés à la réception ou notifiés par écrit dans l’année. Elle n’est pas une assurance : c’est une obligation directe de l’entrepreneur, sans intermédiaire.
La garantie biennale couvre le bon fonctionnement des éléments d’équipement dissociables de l’ouvrage pendant deux ans. Pour une toiture plate, cela peut concerner certaines évacuations ou des dispositifs de ventilation installés en toiture.
Un procès-verbal de réception daté, éventuellement assorti de réserves écrites, évite toute ambiguïté sur le point de départ des délais. Sans ce document, la date de réception peut devenir un objet de litige, retardant ou compliquant l’activation de la garantie décennale.
Que faire si un désordre apparaît dans la première année ?
Un désordre constaté dans l’année suivant la réception relève d’abord de la garantie de parfait achèvement. Pour activer ensuite l’assurance dommages-ouvrage sur cette période, une mise en demeure préalable de l’entrepreneur, restée sans effet, est généralement requise. Un échange oral ne suffit pas : toute démarche doit être écrite et traçable dès l’apparition d’une fuite ou d’une anomalie.
Conserver des photos datées, des constats de fuite et des diagnostics localisés renforce la preuve technique en cas de contestation, notamment sur les infiltrations dont l’origine peut être difficile à établir.
Prix d’une toiture plate et coût de l’assurance décennale : ce qu’il faut retenir
Le coût d’une toiture plate varie selon le matériau de couverture choisi. Les données disponibles indiquent des fourchettes entre 150 et 550 euros par mètre carré pour une installation complète, avec des niveaux distincts selon les matériaux :
| Matériau | Prix au m² (installation complète) |
|---|---|
| Béton | 300 à 550 € |
| EPDM | 250 à 450 € |
| Bitume | 200 à 400 € |
| PVC | 220 à 420 € |
Ces fourchettes incluent en général la pose et les matériaux, mais pas nécessairement l’isolation ni les relevés d’étanchéité, qui font l’objet de postes séparés sur les devis. Vérifiez systématiquement ce que chaque ligne inclut.
Du côté de l’assurance décennale, son coût pour l’artisan varie selon l’activité déclarée, le chiffre d’affaires et l’historique de sinistres. Ce coût est répercuté dans le prix de la prestation. Un devis anormalement bas peut signaler une couverture insuffisante ou des activités mal déclarées, deux situations qui vous exposent directement en cas de sinistre.
Réception des travaux et conservation des documents
Au-delà de la signature du procès-verbal, conservez l’intégralité du dossier de chantier : devis signé, attestation d’assurance décennale en cours de validité à la date de début des travaux, facture finale et procès-verbal de réception. En cas de liquidation de l’entreprise, la garantie décennale reste active : c’est l’assureur qui prend le relais, à condition que la police ait bien été souscrite avant le chantier.
Si l’attestation mentionne une date d’effet postérieure au début des travaux, la couverture peut être nulle pour ce chantier. Ce point mérite vérification avant toute intervention sur votre toiture plate.


